Neredeyse her yerde kartla ya da telefonla ödemeye alışkın yeni gelenler, bir Alman fırınının ya da pazar tezgâhının nakit istemesine sık sık şaşırır. Klişenin bir dayanağı var, ama zayıflıyor. Almanya'nın merkez bankası Bundesbank, insanların gerçekte nasıl ödediğini düzenli olarak inceliyor. Bu sayfanın kaynağı 2025 çalışması: ilk kez alışverişlerin yarısından fazlası nakitsizdi, ama nakit yine en çok kullanılan tek ödeme aracıydı. Aşağıda bunun kasada ne anlama geldiği, hangi kartı taşıman gerektiği ve ATM'lerin nasıl ücret aldığı anlatılıyor.
Almanlar 2025'te nasıl ödedi?
| Ödeme aracı | İşlemlerdeki payı | Bilmen gerekenler |
|---|---|---|
| Nakit | %45 | Hâlâ en çok kullanılan tek araç; 2023'e göre altı puan az |
| Banka kartı | %26 | Girocard açık ara en çok kullanılan banka kartıydı |
| Mobil ödeme | %10 | Dört puan arttı; kasada en çok kullanılan mobil yöntem Apple Pay |
| Tüm nakitsiz araçlar birlikte | %55 | İlk kez yarıdan fazla |
Tutara göre tablo farklı: nakit harcananın %23 kadarını oluşturdu; banka havaleleriyle aynı düzeyde ve banka kartlarının gerisinde. Nakit küçük, günlük alışverişlere egemen; büyük tutarlar kartla ya da havaleyle gidiyor. Çalışma yalnızca yapılanı değil, mümkün olanı da ölçtü. Yüz yüze alışverişlerin %94 kadarında nakit, %86 kadarında nakitsiz ödeme kullanılabilirdi ve katılımcıların yaklaşık dörtte biri önceki ay içinde en az bir kez istediği gibi nakitsiz ödeyememişti. Bu fark, yanında biraz nakit taşımanın pratik nedeni. Online alışverişte PayPal egemendi; internet ödeme yöntemlerinin yaklaşık %86 kadarını elinde tutuyordu.
Almanya'da nakit: hâlâ en çok kullanılan ödeme yolu
Bundesbank ödeme davranışı araştırması, 2025
- Ödemelerin nakit yapılan kısmı
- %45
- işlem sayısına göre
- Harcanan paranın nakitle ödenen kısmı
- %23
- Nakitle ödenebilen alışveriş
- %94
- yüz yüze
- Kart ya da telefonla ödenebilen alışveriş
- %86
- yüz yüze
Yanında biraz nakit bulundur: kart her yerde geçmez ve girocard kabul eden bazı yerler Visa ya da Mastercard almaz.
Kaynak: Deutsche Bundesbank. Son kontrol:
Görsel (PNG)Girocard ve bankanın kartının neden girocard olmayabileceği
- girocardgirocard (eski adıyla EC-Karte)
- Alman bankalarının kendi banka kartı sistemi; doğrudan cari hesabına bağlı. Birçok Alman hâlâ buna EC kartı diyor. Mağazalar çoğu zaman Visa ya da Mastercard yerine "EC-Karte" ya da "girocard" yazar ve girocard kabul eden bazı yerler uluslararası kart kabul etmez.
- Banka kartıDebitkarte
- Parayı doğrudan hesabından çeken kart. Almanya'da bu bir girocard ya da bir Visa veya Mastercard banka kartı olabilir; sonuncular Visa ve Mastercard'ın kabul edildiği her yerde geçer; yani çoğu büyük mağazada, ama her küçük mağazada değil.
Yeni gelenler için tuzak burada. Almanya'da en çok kullanılan banka kartı girocard, ama birkaç online banka standart olarak bir Visa ya da Mastercard banka kartı veriyor. N26 Standard sanal bir Mastercard banka kartıyla, DKB bir Visa banka kartıyla geliyor. ING bir Visa banka kartı içeriyor ve girocard'ı €1,49/ay karşılığında satıyor. Çoğu alışverişte fark etmez: süpermarketler, zincirler ve daha büyük mağazalar ikisini de kabul eder. Fark, yalnızca girocard ya da nakit kabul eden küçük işletmelerde ve bazı makinelerde ortaya çıkar. Bu tür yerlerde sık ödeme yapacaksan girocard veren bir banka ücretine değer, ya da onlar için nakit tut. Banka seçimi Almanya'da banka hesabı açma yazısında ele alınıyor.
Kredi kartları, telefonlar ve temassız
Kredi kartları her yerde kabul edilmiyor. Bundesbank'ın 2025 çalışmasında banka kartı, özellikle girocard, nakitten sonra en çok kullanılan ödeme aracıydı. Kart terminali olan yerde kartla ya da telefonla temassız ödeme normalde işe yarıyor ve kasada en çok kullanılan mobil yöntem Apple Pay'di; Google Pay ve Avrupa'nın Wero sistemi de bazı bankalarca sunuluyor. Belirleyici soru terminalin temassız olup olmadığı değil, mağazanın terminali olup olmadığı ve hangi sistemleri kabul ettiği. Kapıdaki ya da kasadaki bir etiket genellikle bunu söyler. Öğrenci yemekhaneleri tablonun ne kadar karışık olduğunu gösteriyor: Studierendenwerk München Oberbayern birçok yemekhanesinde kasada banka kartı ve mobil ödeme kabul ediyor, ama her yerde StudentCard'ı ya da €12 tutan, depozito ve kredi içeren, makinede banknotla ya da otomatik ödemeyle yüklenen kendi Legic kartını da kullanıyor.
Hâlâ nakde ihtiyaç duyacağın yerler
Bundesbank çalışması nakitsiz ödemenin ne sıklıkla imkânsız olduğunu ölçüyor, nerede olduğunu değil. Aşağıdaki liste bu yüzden bir istatistik değil, pratik bir rehber: nakdin hazır olmasının akıllıca olduğu yer türleri bunlar ve kapıdaki ya da kasadaki bir işaret genellikle meseleyi çözer.
- Kart okuyucusu olmayabilen küçük bağımsız dükkânlar, fırınlar, büfeler ve pazar tezgâhları.
- Bit pazarları, mevsimlik pazarlar ve festival standları.
- Bazı küçük restoranlar ve kafeler; sipariş vermeden önce sor.
- Bahşişler ve arkadaşlar arasında bölüşülen hesaplar.
- Yalnızca bozuk para alan eski otomatlar.
- Kart okuyucusunun hiç olmadığı ikinci el mobilya gibi özel alışverişler.
Çalışmaya göre toplu taşıma ve self-servis kasalar nakdin en az kabul edildiği yerler; yani orada tablo klişenin tersi: otobüste ya da istasyon makinesinde tek seçenek bir kart ya da telefon olabilir. Yukarıdaki yemekhane kartları da nakitsiz bir başka ada. Pratikte bir öğrenciye ikisi de lazım: süpermarket ve bilet uygulaması için bir kart ya da telefon, geri kalan her şey için nakit yedeği.
ATM'ler ve ücretleri
- ATMGeldautomat
- Para çekme makinesi. Almanya'da çoğu bir bankaya ya da banka grubuna aittir; kendi bankanda ya da ortak ağında para çekmek çoğunlukla ücretsiz, başka bir bankanın ya da bağımsız bir işletmecinin makinesi ise ücret alabilir.
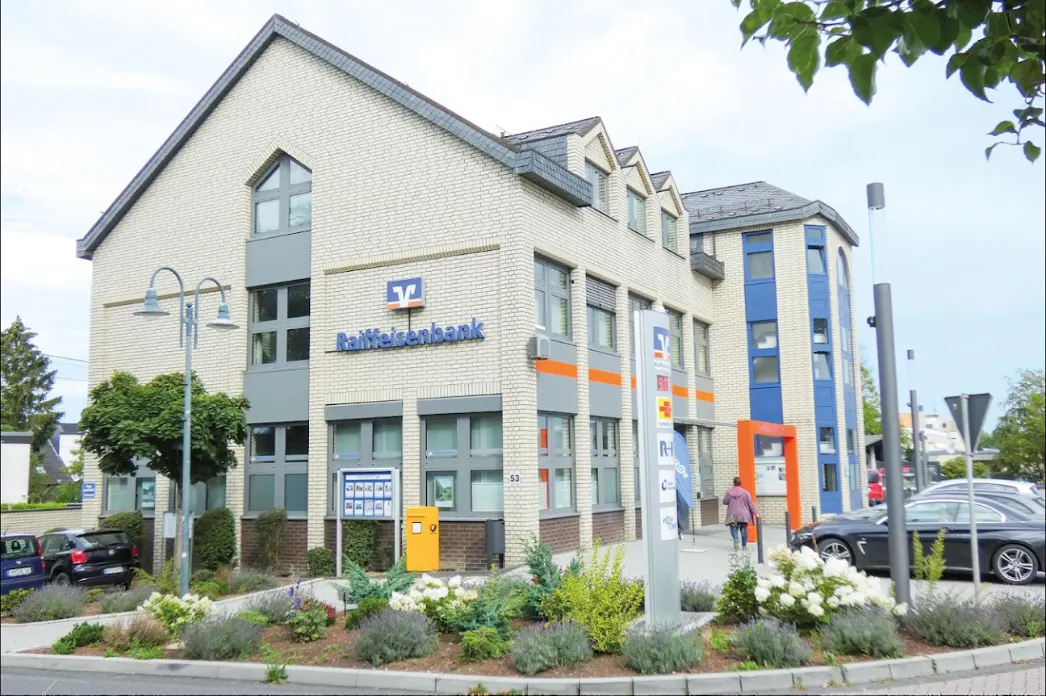
Mali denetçi BaFin, insanları yakalayan kuralı açıklıyor: "bankan ücret almıyor" çekimin ücretsiz olduğu anlamına gelmez. Bankan almasa bile makinenin işletmecisi kendi ücretini alabilir. Ücret, onaylamadan önce ekranda gösterilmeli ve vazgeçebilirsin. Ortak ağlar bölgesel olabilir ya da ortağın kendi doğrudan müşterileriyle sınırlı olabilir. Online bankalar bunu farklı ele alıyor: N26 Standard avro bölgesinde şunu içeriyor: 2 ücretsiz ATM çekimi/ay; sonrasında kendi ücreti geçerli, ama tutar okunan sayfada gösterilmiyordu. İşletmeci ücretleri için resmî bir tipik rakam yok, o yüzden her seferinde ekranı oku.
Güvenlik ve nakit çevresindeki kurallar
- Mevduat korunur: Alman bir banka hesabındaki para yasal mevduat güvencesiyle €100.000/kişi ve banka tutarına kadar korunur ve banka batarsa 7 iş günü içinde geri ödenir; çekmecedeki nakit korunmaz.
- Büyük nakit yatırmaları kanıt gerektirir: örneğin İşbank AG, €10.000 üzerindeki nakit yatırmalarını yalnızca kaynağını kanıtlayanlardan kabul eder.
- Sınırı geçerken: AB'ye girerken ya da çıkarken €10.000 veya üzeri nakit gümrüğe kendiliğinden beyan edilmeli; bkz. varışta gümrük kuralları.
- Resmî ücretler nakitsizdir: örneğin yayın katkı payı havale ya da otomatik ödemeyle ödenmeli; nakit yalnızca banka hesabı alamayacağını kanıtlayanlara serbest.
- Kira ve depozito havaleyle: ev sahibine nakit ödemek iz bırakmaz; 9 Ekim 2025 tarihinden beri bankalar alıcının adının IBAN ile eşleştiğini ücretsiz kontrol ediyor, bu da depozito havale ederken seni korur.
Kira, bilet ve ücretler: ayını yürüten nakitsiz ödemeler
Günlük alışveriş resmin yalnızca bir parçası. Almanya'daki sabit giderlerin çoğu nakde ya da karta hiç dokunmaz: cari hesabından havale, düzenli ödeme talimatı ya da otomatik ödeme (direct debit) ile ödenir. Kira genellikle ay başında düzenli ödeme talimatıyla (Dauerauftrag) gider, kira sözleşmeleri sayfasında anlatıldığı gibi; dönem katkı payı, dönem katkı payı rehberindeki son tarihten önce üniversiteye yapılan bir havaledir; yayın katkı payı, spor salonu ve cep telefonu sözleşmeleri ise genellikle otomatik ödemeyle tahsil edilir. Mağazalarda Türk kartıyla ödeyebilsen bile Alman IBAN'ının önemli olmasının bir nedeni bu.
- SEPA otomatik ödemeSEPA-Lastschrift
- Alacaklının, imzaladığın bir yetkiye dayanarak hesabından tahsil ettiği ödeme. SEPA core otomatik ödemede, borçlandırmadan sonraki 8 hafta içinde gerekçe göstermeden kendi bankandan iadesini isteyebilirsin (BGB § 675x).
- Düzenli ödeme talimatıDauerauftrag
- Bankacılık uygulamanda bir kez kurduğun ve bankanın sabit bir tarihte, tipik olarak kira için, tekrarladığı havale.
| Gider | Olağan yöntem | Dikkat edilecekler |
|---|---|---|
| Kira ve depozito | Düzenli ödeme talimatı; depozito havale ile | Sözleşmen olmadan asla depozito yatırma; bkz. kiralık ev dolandırıcılıkları |
| Dönem katkı payı | Üniversitenin verdiği açıklama kodu ile havale | Eksik açıklama kodu kaydı ya da yeniden kaydı geciktirebilir |
| Yayın katkı payı | Üç aylık otomatik ödeme ya da havale | Mektuplar Anmeldung'dan sonra gelir; görmezden gelmek ücretlere yol açar |
| Mensa | Öğrenci kartı ya da yemekhane kartı; makineden ya da otomatik ödemeyle yüklenir | Münih'te yemekhane kartı banknotla ya da Autoload otomatik ödemesiyle yüklenir; Studierendenwerk'ine bak |
| Market, kafe, fırın | Kart, telefon ya da nakit | Küçük dükkânlar kredi kartı kabul etmeyebilir |
İade hakkı bir güvenlik ağıdır, bir sözleşmeden çıkış yolu değil: gerçekten borçlu olduğun bir otomatik ödemeyi geri çevirmek faturayı ödenmemiş bırakır, alacaklı hatırlatma gönderir ve ücret alabilir; SCHUFA kayıtları da böyle başlar. Hiç yetkilendirmediğin bir borçlandırma farklıdır: hemen bankana bildir, her halükarda borçlandırmadan sonraki 13 ay içinde (BGB § 676b). Bu yüzden hesap ekstrelerini düzenli kontrol et, özellikle yeni sözleşmelerin başladığı ilk aylarda.
Uygulamada: bir öğrencinin haftalık ödemeleri
Süpermarket
Mağaza kabul ediyorsa kasada kart ya da telefon; girişteki ya da kasadaki sistem etiketlerine bak.
Yemekhane
Kullanıldığı yerde StudentCard ya da Studierendenwerk'in kendi kartı, yemekhanede okuyucu varsa banka kartı ya da telefon; birçok Münih yemekhanesinde olduğu gibi.
Fırın, büfe, pazar
Nakdi hazır tut; sıraya girmeden önce sor ya da işarete bak.
Toplu taşıma
Kart, telefon ya da uygulama; çünkü toplu taşımada nakit daha az kabul ediliyor. Üniversitenin Deutschlandsemesterticket'i varsa biletin zaten elinde; bkz. Deutschlandsemesterticket rehberi.
Kira, sigorta, yayın katkı payı
Cari hesabından düzenli ödeme talimatı ve otomatik ödeme; asla nakit.
ATM
Kendi bankanınkini ya da ortaklarınınkini kullan; işletmeci ücreti için ekranı oku ve seni şaşırtırsa vazgeç.
Hangi bankada hesap açacağına karar veriyorsan, girocard ile uluslararası banka kartı arasındaki tercih günlük hayatını değiştiren az sayıdaki şeyden biri; bankacılık ana sayfası seçenekleri yan yana koyuyor. Türk ya da helal marketlerden alışveriş yapan öğrenciler onları helal ve etnik marketler rehberinde, genel market tablosunu ise Almanya'da marketler yazısında bulur.
Sık sorulan sorular
Almanya'da kredi kartı geçer mi?
Birçok yerde geçer, özellikle zincirlerde ve daha büyük mağazalarda, ama kabul evrensel olmaktan uzak. Bundesbank'ın 2025 çalışmasında yüz yüze alışverişlerin %86 kadarında nakitsiz ödeme mümkündü ve banka kartları, özellikle girocard, kredi kartlarından çok daha fazla kullanıldı. Küçük dükkânlar, fırınlar ve pazar tezgâhları yalnızca nakit alabilir.
Girocard nedir?
Alman bankalarının kendi banka kartı; hâlâ geniş ölçüde EC kartı deniyor ve doğrudan cari hesabına bağlı. 2025'te açık ara en çok kullanılan banka kartıydı ve Visa ya da Mastercard kabul etmeyen bazı küçük işletmelerde ve makinelerde kabul ediliyor. Birkaç online banka bunun yerine uluslararası banka kartı veriyor ve girocard için ücret alıyor; örneğin ING €1,49/ay alıyor.
Almanya'da ne kadar nakit taşımalıyım?
Resmî bir rakam yok. 2025'te alışverişlerin %94 kadarında nakit kullanılabildiği ama nakitsiz ödeme yalnızca %86 kadarında mümkün olduğu için küçük alışverişler için mütevazı bir yedek mantıklı; büyük tutarlar taşımak yerine kendi bankanın ATM'lerinden tamamla.
Almanya'da ATM'ler ücretsiz mi?
Çoğunlukla kendi bankanda ya da ortak ağında, başka yerlerde mutlaka değil. Bankan almasa bile makinenin işletmecisi ücret alabilir; bu ücret onaylamadan önce ekranda gösterilmeli ve vazgeçebilirsin. N26 Standard avro bölgesinde şunu içeriyor: 2 ücretsiz ATM çekimi/ay.
Almanya'da telefonla ödeme yapabilir miyim?
Evet, temassız terminal olan her yerde. Mobil ödemeler 2025'te işlemlerin %10 kadarını oluşturdu ve kasada en çok kullanılan mobil yöntem Apple Pay'di. Sınır terminal: kart okuyucusu olmayan bir dükkân ne kart ne telefon kabul eder.
Almanya'da otomatik ödemeden para iadesi alabilir miyim?
Evet. Yetkilendirdiğin bir SEPA core otomatik ödeme için, borçlandırmadan sonraki 8 hafta içinde gerekçe göstermeden bankandan iade isteyebilirsin. Bu borcun kendisini ortadan kaldırmaz; bu yüzden yanlış tutarlar ya da iptal edilen sözleşmeler için kullan. Yetkilendirilmemiş bir borçlandırma gecikmeden ve en geç 13 ay içinde bankana bildirilmelidir; çevrimiçi bankacılığı kurmak için hesap açma sayfasına bak.
Kaynaklar
13 kaynak (9 resmi)
- Bürgerliches Gesetzbuch (BGB) § 675x — Erstattungsanspruch bei einem vom oder über den Zahlungsempfänger ausgelösten autorisierten ZahlungsvorgangBundesministerium der Justiz / gesetze-im-internet.de (Resmi)
- Bürgerliches Gesetzbuch (BGB) § 676b — Anzeige nicht autorisierter oder fehlerhaft ausgeführter ZahlungsvorgängeBundesministerium der Justiz / gesetze-im-internet.de (Resmi)
- Bargeldlos im Trend — Zahlungsverhalten in Deutschland 2025 (Pressemitteilung, Juni 2026)Deutsche Bundesbank (Resmi)
- Gebühren beim Geldabheben mit der GirocardBundesanstalt für Finanzdienstleistungsaufsicht (BaFin) (Resmi)
- N26 Standard – dein kostenloses GirokontoN26 Bank SE (Kurumsal)
- Kostenloses GirokontoDeutsche Kreditbank AG (DKB) (Kurumsal)
- Kostenloses GirokontoING-DiBa AG (Kurumsal)
- Consumer Banking — İşbank AGİşbank AG (Frankfurt am Main) (Kurumsal)
- Einlagensicherung und AnlegerentschädigungBundesanstalt für Finanzdienstleistungsaufsicht (BaFin) (Resmi)
- New EU rules make instant euro payments faster and saferEuropean Commission (DG Financial Stability, Financial Services and Capital Markets Union) (Resmi)
- Anmelde- und Anzeigepflicht beim Grenzübertritt aus oder in Nicht-EU-StaatenGeneralzolldirektion (zoll.de) (Resmi)
- Preise und BezahlungStudierendenwerk München Oberbayern (Resmi)
- Zahlung des RundfunkbeitragsARD ZDF Deutschlandradio Beitragsservice (rundfunkbeitrag.de) (Resmi)